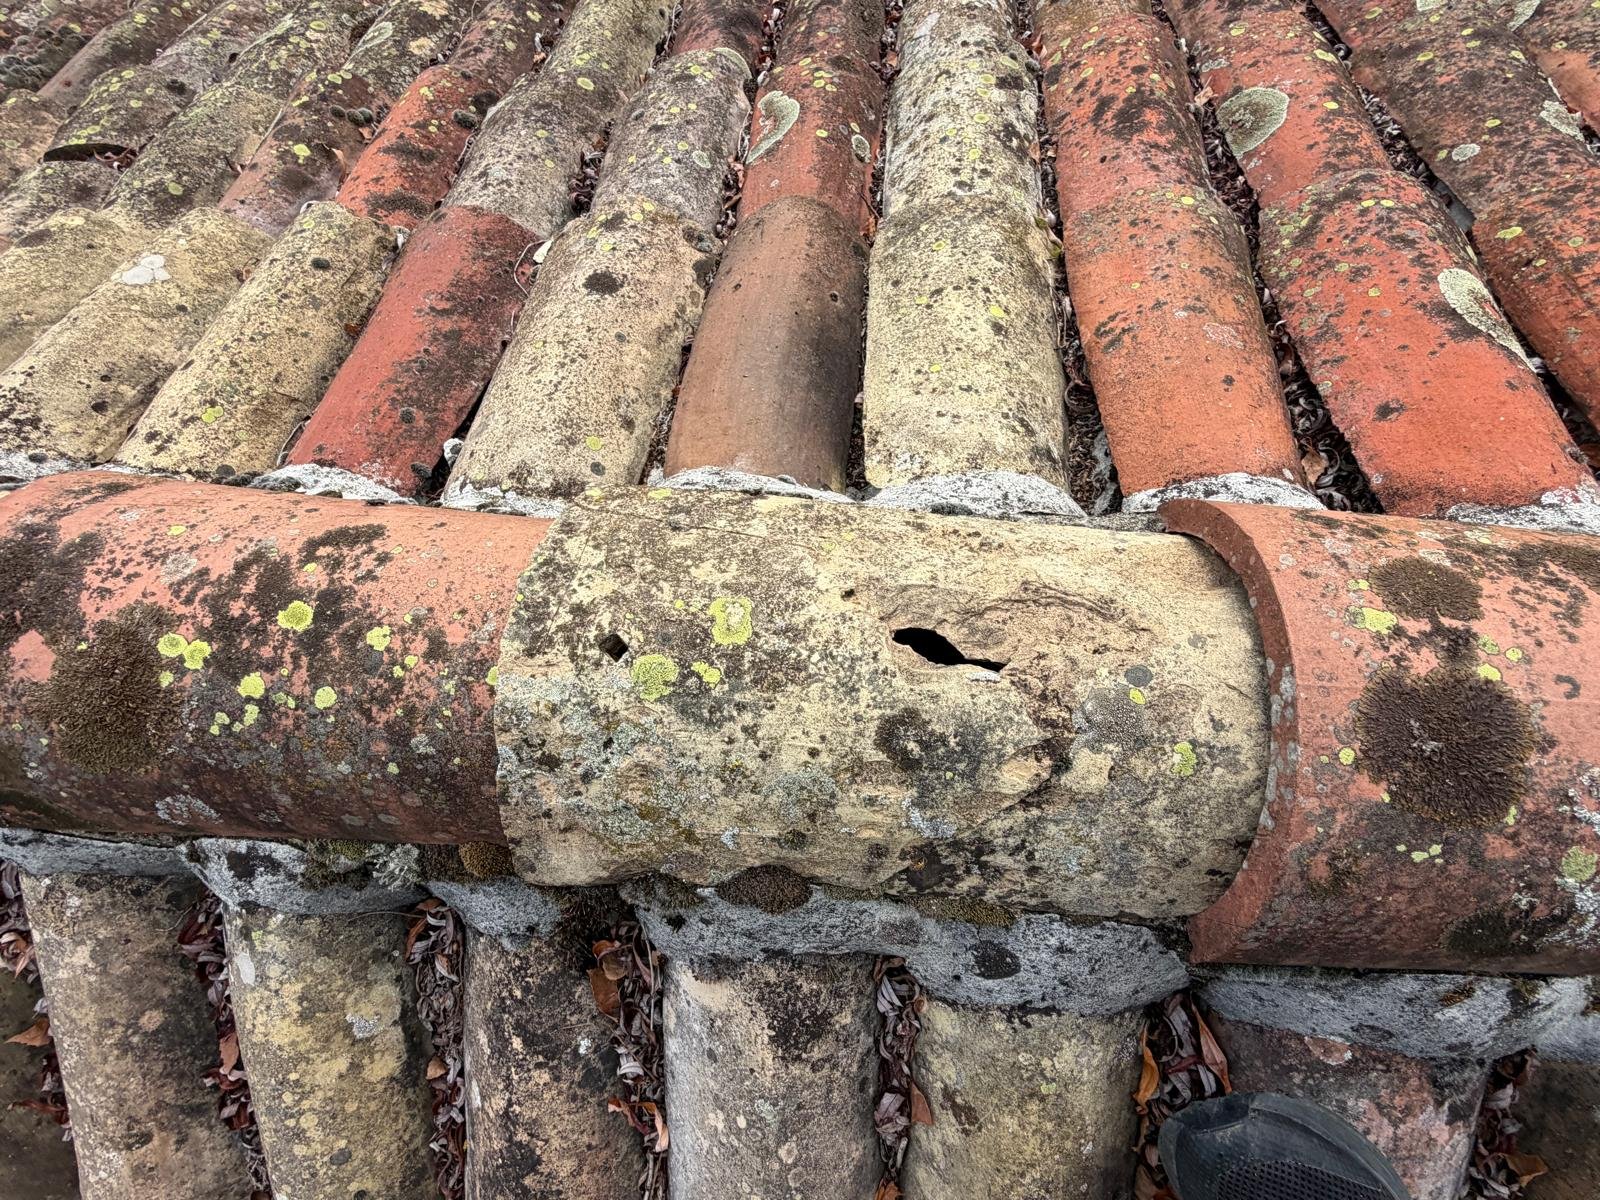
Quand une tempête abîme la toiture, l’assurance devient vite la première préoccupation, juste après la mise à l’abri de la maison. Tuiles envolées, faîtage arraché, branche tombée sur le toit : sur le plateau de Valensole, les coups de mistral violents et les orages d’été suffisent parfois à provoquer ce genre de dégâts. Les démarches ne sont pas compliquées, mais quelques réflexes dans les premières heures conditionnent la suite du dossier.
Premier réflexe : sécuriser sans se mettre en danger
Après un épisode de vent violent, la priorité est la sécurité. Ne montez pas sur le toit : des tuiles peuvent être décrochées, la charpente fragilisée et le vent encore soutenu. Éloignez les personnes et les véhicules des zones où des tuiles risquent de tomber. À l’intérieur, coupez l’électricité dans les pièces où l’eau s’infiltre près des plafonniers ou des prises.
Placez des bassines sous les écoulements, déplacez les meubles et protégez ce qui peut l’être. Ces gestes font partie des mesures dites conservatoires : les assureurs attendent généralement de l’assuré qu’il limite l’aggravation des dommages, dans la mesure du raisonnable.
Documenter les dégâts
Avant toute réparation, constituez des preuves. Elles seront précieuses pour l’expert.
- Photos et vidéos de la toiture depuis le sol, sous plusieurs angles.
- Photos des tuiles tombées, des débris dans le jardin, de la branche ou de l’objet en cause.
- Photos des dégâts intérieurs : plafonds tachés, combles mouillés, isolant détrempé.
- Date et heure de l’événement, et si possible un relevé météo ou un article de presse local mentionnant la tempête.
- Témoignages de voisins ayant subi des dégâts similaires.
Conservez les tuiles et les morceaux tombés tant que l’expert ne les a pas vus, ou au moins jusqu’à la déclaration.
Pensez aussi aux annexes : garage, abri de jardin, hangar ou remise. Leurs toitures légères sont souvent les premières touchées par une rafale, et leur couverture par le contrat varie selon les formules. Signalez-les dans la même déclaration, avec leurs propres photos, plutôt que de les découvrir plusieurs semaines plus tard au moment d’une pluie.
Déclarer le sinistre dans les délais
La garantie tempête est en principe incluse dans les contrats multirisques habitation. Le délai de déclaration figure dans vos conditions générales ; il est souvent court, de l’ordre de quelques jours ouvrés après la constatation des dégâts. Déclarez par téléphone, par l’espace en ligne de votre assureur ou par lettre recommandée, en joignant les premières photos.
Vérifier les conditions du contrat
Certains contrats définissent la tempête par une vitesse minimale du vent, ou exigent que plusieurs bâtiments du secteur aient été touchés. D’autres distinguent la tempête, la grêle et le poids de la neige. Relisez votre contrat ou interrogez votre conseiller pour savoir ce qui s’applique. Si l’événement fait ensuite l’objet d’un arrêté de catastrophe naturelle, d’autres règles de délai et de franchise peuvent s’appliquer.
Le rôle du couvreur dans le dossier
La mise hors d’eau provisoire
L’intervention d’urgence vise à empêcher l’eau d’entrer en attendant l’expertise : bâche fixée et lestée, tuiles remises en place, protection d’une zone de faîtage arrachée. Notre service de couvreur en urgence est joignable 7j/7 pour ce type de situation.
Le constat et le devis
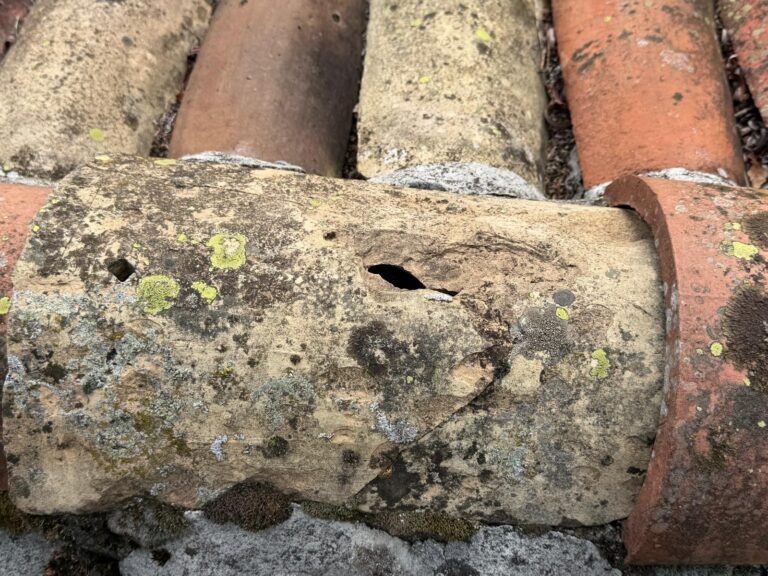
Le couvreur établit ensuite un constat écrit des dégâts, avec photos prises sur le toit, et un devis de remise en état. Ce devis précise l’origine probable des dommages, la surface concernée, les matériaux à remplacer et les travaux annexes, par exemple un remplacement d’isolant mouillé. Il sert de base à l’échange avec l’expert de l’assurance.
La visite de l’expert
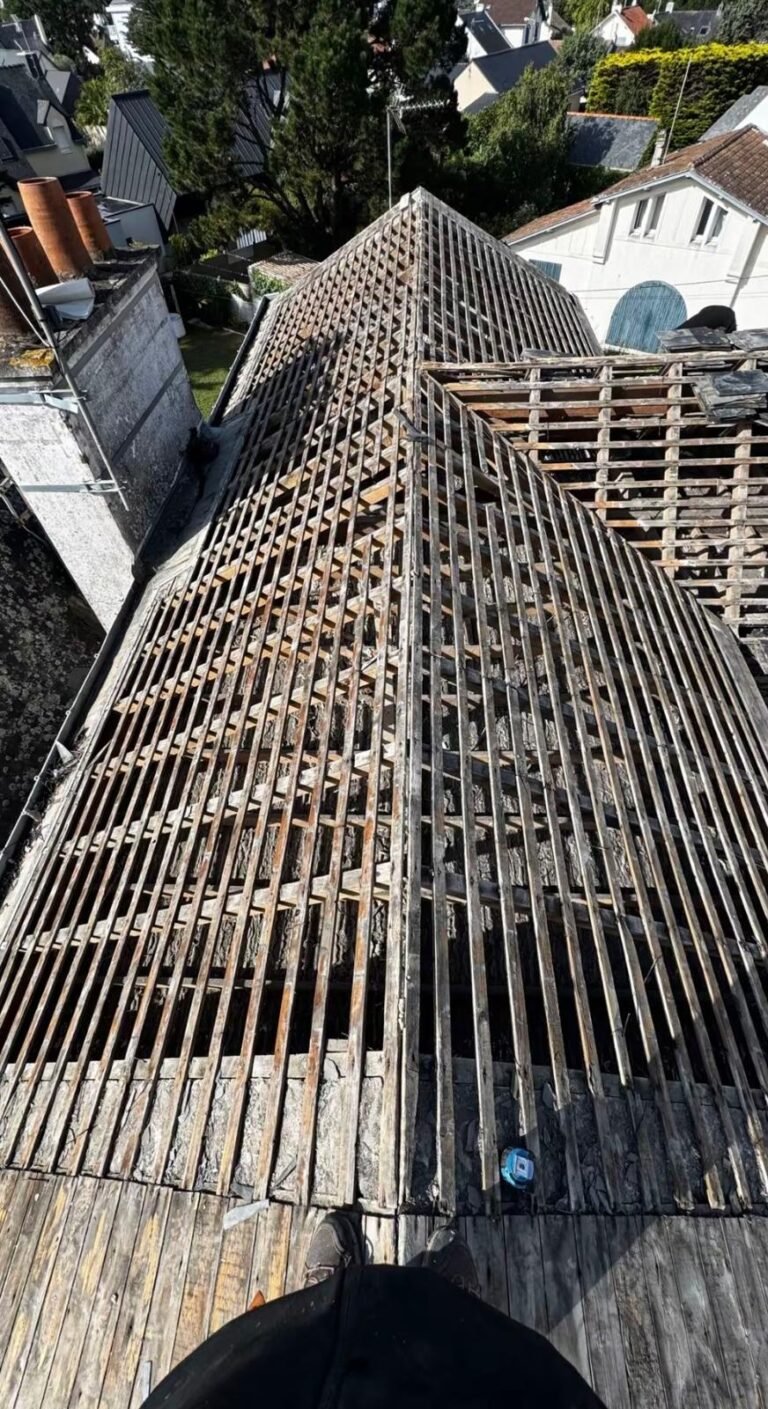
Pour les sinistres importants, l’assureur mandate un expert. Il est utile que le couvreur soit présent ou joignable lors de sa visite pour expliquer les constats techniques. L’expert peut distinguer ce qui relève de la tempête et ce qui relève de l’usure : une couverture déjà très dégradée avant l’événement peut entraîner une indemnisation partielle, avec application d’un coefficient de vétusté.
Les points qui font souvent débat
| Situation | Ce qu’il faut savoir |
|---|---|
| Toiture ancienne mal entretenue | L’expert peut retenir une part d’usure préexistante |
| Infiltration découverte tardivement | Le lien avec la tempête devient plus difficile à établir |
| Réparation faite avant expertise | Possible pour l’urgence, mais photos indispensables |
| Tuiles introuvables à l’identique | Le devis doit justifier la solution de remplacement |
Après l’indemnisation : réparer correctement
Une fois l’accord obtenu, la réparation définitive doit être faite dans les règles : tuiles remplacées par des modèles compatibles, scellements de faîtage repris, fixations renforcées sur les zones exposées. C’est l’occasion de corriger les faiblesses qui ont permis au vent d’arracher la couverture, plutôt que de reproduire l’existant à l’identique. Pour les dégâts plus limités, une réparation de toiture ciblée suffit généralement.
Prévenir le prochain épisode
Un toit régulièrement entretenu résiste mieux, et il est aussi plus facile à défendre auprès de l’assurance en cas de sinistre. Gardez les factures d’entretien, de démoussage et de réparations : elles prouvent que la couverture était suivie. Faites vérifier rives, faîtage et arbres proches avant l’automne, période où les coups de vent et les orages reprennent sur la Haute-Provence.
Toiture endommagée par le vent ?
Couvreur Valensole Benoît intervient 7j/7 pour la mise hors d’eau, puis établit un constat et un devis détaillé pour votre assurance. Appelez le 06 11 40 10 26 ou passez par la page contact.